Ozempic y platos preparados: cómo los GLP-1 están transformando la industria alimentaria
La industria alimentaria está experimentando una transformación impulsada por dos grandes tendencias: la creciente demanda de platos preparados y el interés de los consumidores por una alimentación más saludable.
A este escenario se suma un nuevo factor: la expansión de tratamientos como Ozempic, Wegovy y Mounjaro, que pueden modificar el apetito, las preferencias alimentarias y los hábitos de compra.
Los primeros estudios internacionales ya identifican diferencias relevantes en el consumo de los hogares que utilizan estos medicamentos. Sin embargo, todavía no existe evidencia suficiente para afirmar que los tratamientos GLP-1 estén impulsando las ventas de platos preparados saludables en España.
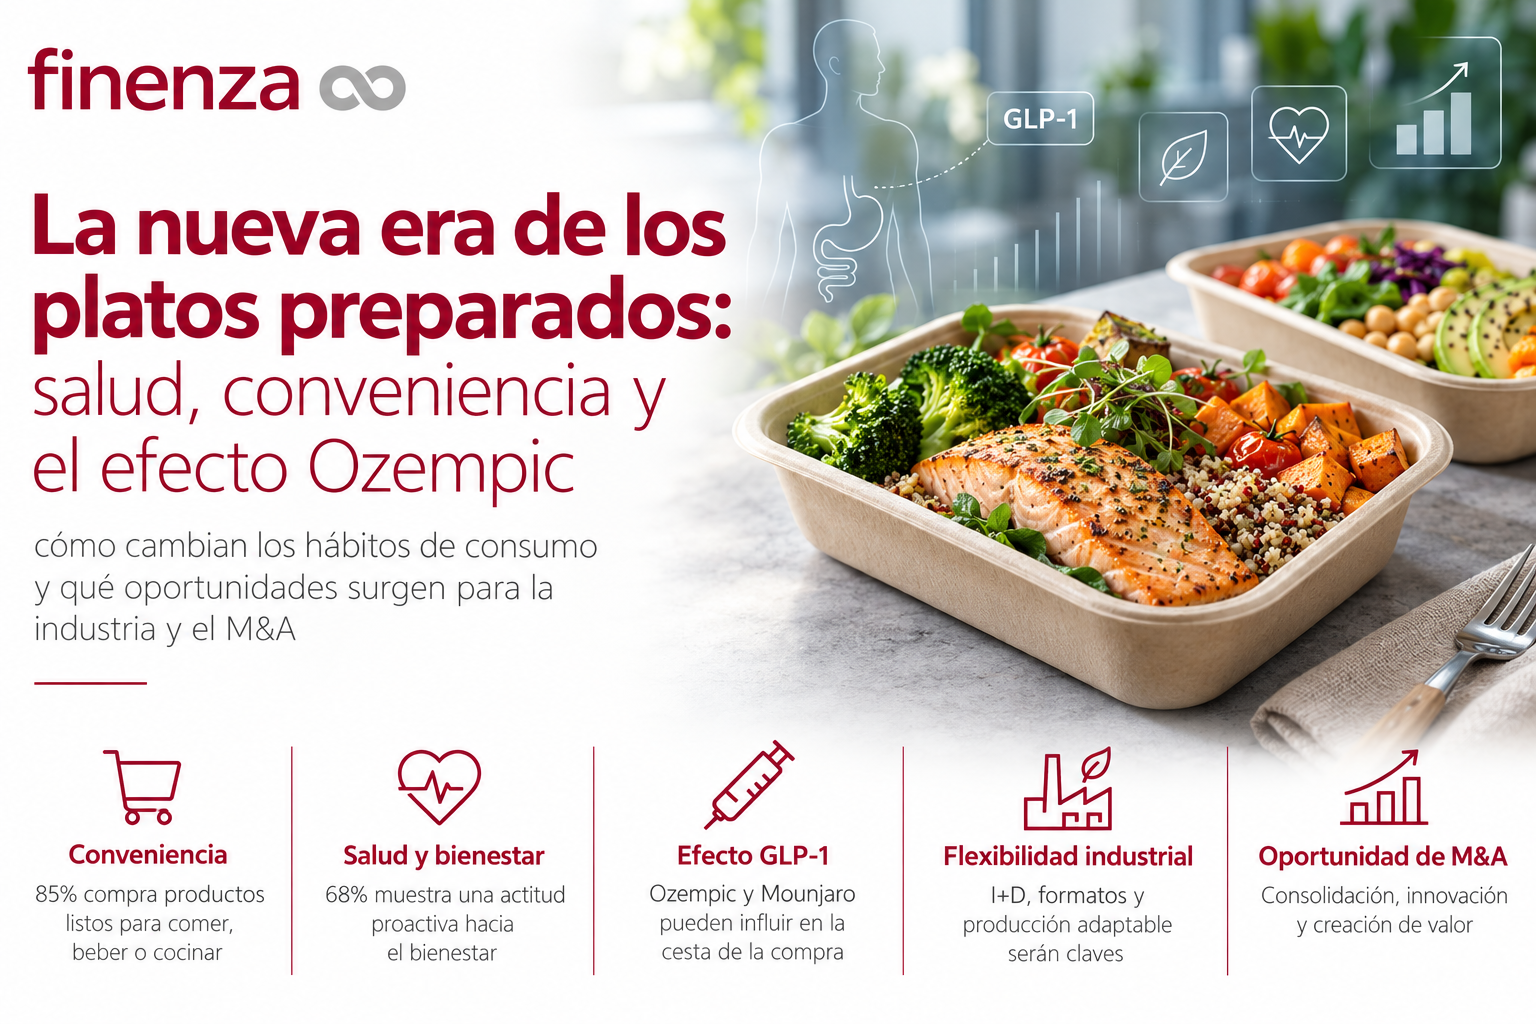
En nuestro informe sectorial «La nueva era de los platos preparados: salud, conveniencia y el efecto Ozempic» analizamos estas tendencias y sus posibles implicaciones para fabricantes, supermercados e inversores.
El auge de los platos preparados en España
La conveniencia se ha convertido en uno de los principales motores del consumo alimentario. Los consumidores buscan soluciones que les permitan ahorrar tiempo sin renunciar a la calidad, el sabor o el equilibrio nutricional.
Según el estudio Foodvenience: la nueva cuota de estómago, de AECOC Shopperview, el 85% de los consumidores españoles compra habitualmente productos listos para comer, beber o cocinar. Este porcentaje alcanza el 93% entre la Generación Z y el 91% en los hogares con hijos.
Aunque estos datos corresponden a una categoría más amplia que los platos preparados industriales, reflejan la consolidación de la conveniencia como factor determinante en las decisiones de compra.
Para los fabricantes, el desafío consiste en ofrecer productos que combinen facilidad de consumo, calidad nutricional, precios competitivos y eficiencia industrial.
¿Cómo afecta Ozempic a los hábitos alimentarios?
Los medicamentos GLP-1, como Ozempic y Wegovy, actúan sobre mecanismos relacionados con el apetito y la saciedad. Mounjaro, por su parte, actúa sobre dos vías hormonales, GIP y GLP-1.
Su utilización está despertando el interés de la industria alimentaria porque sus efectos pueden modificar tanto la cantidad de alimentos consumidos como la composición de la cesta de la compra.
Una investigación de Cornell University publicada en 2025 identificó una reducción media del 5,3% del gasto en supermercados durante los seis primeros meses posteriores al inicio del tratamiento en hogares estadounidenses.
El estudio también observó diferencias entre categorías:
Descenso del gasto en determinados snacks salados, dulces y productos de elevada densidad calórica.
Incrementos en algunas referencias, como yogures y fruta fresca.
Cambios en las preferencias hacia determinados alimentos y perfiles nutricionales.
En Reino Unido, un análisis de NielsenIQ y Bramble Intelligence de 2026 identificó que los hogares con usuarios de GLP-1 presentaban un gasto alimentario un 1,9% inferior al de otros hogares.
No obstante, estos datos deben interpretarse con cautela: los resultados británicos no demuestran una relación causal y ninguno de estos estudios permite trasladar directamente sus conclusiones al mercado español.
La cuestión estratégica para la industria alimentaria no es únicamente si los consumidores comerán menos, sino qué alimentos elegirán y cómo evolucionará la demanda de nuevas categorías y formatos.
Alimentación saludable y GLP-1: oportunidades para los platos preparados
El interés por la alimentación saludable ya estaba transformando el mercado antes de la expansión de los tratamientos GLP-1.
Según NielsenIQ España, el 68% de los consumidores declara mantener una actitud proactiva hacia su bienestar, mientras que el 40% estaría dispuesto a pagar por una mayor oferta de conveniencia.
Esta evolución abre oportunidades para desarrollar nuevos formatos de platos preparados que respondan a preferencias alimentarias cada vez más diversas.
Entre los segmentos con potencial destacan:
Raciones individuales: formatos adaptados a distintas necesidades de consumo.
Platos ricos en proteínas y fibra: propuestas que combinan comodidad y atributos nutricionales.
Productos frescos y refrigerados: soluciones de preparación inmediata que priorizan calidad y frescura.
Recetas con ingredientes reconocibles: mayor transparencia y diferenciación.
Platos preparados de marca blanca: desarrollo de nuevas referencias junto a las grandes cadenas de distribución.
Los tratamientos GLP-1 podrían reforzar algunas de estas tendencias, aunque su impacto comercial específico en España todavía debe validarse.
Para los fabricantes, la oportunidad estará en identificar qué productos generan demanda recurrente y pueden producirse de forma rentable.
Cómo deben adaptarse los fabricantes de alimentación
La transformación de los hábitos de consumo puede exigir cambios importantes en los modelos productivos y comerciales de la industria alimentaria.
Desarrollar nuevas recetas o formatos no será suficiente. Los fabricantes tendrán que combinar innovación, capacidad industrial y eficiencia operativa.
La adaptación puede pasar por inversiones en automatización, instalaciones de refrigeración, nuevos envases y líneas productivas capaces de fabricar referencias diversas sin comprometer los márgenes.
Para los proveedores de marca blanca, también será fundamental mantener relaciones comerciales sólidas con supermercados y distribuidores, garantizando calidad, trazabilidad y capacidad de suministro.
La ventaja competitiva no estará únicamente en fabricar alimentos más saludables, sino en hacerlo de forma eficiente, a escala y con una rentabilidad sostenible.
Ozempic, industria alimentaria y oportunidades de M&A
Desde una perspectiva de inversión, la evolución de los platos preparados y de las preferencias alimentarias podría impulsar nuevas oportunidades de fusiones y adquisiciones (M&A).
Los grupos industriales y los inversores financieros pueden encontrar atractivo en compañías capaces de adaptarse a las nuevas exigencias del mercado, especialmente aquellas que combinan innovación, flexibilidad productiva y relaciones comerciales consolidadas.
Entre las principales oportunidades destacan:
1. Consolidación de fabricantes de platos preparados. La adquisición de compañías regionales o familiares puede facilitar la creación de plataformas industriales con mayor escala y cobertura comercial.
2. Adquisición de especialistas en alimentación saludable. La incorporación de fabricantes con capacidades de formulación, desarrollo de producto o producción refrigerada puede permitir ampliar el catálogo y acceder a nuevas categorías.
3. Crecimiento de fabricantes de marca blanca. Las compañías con contratos sólidos con grandes cadenas de distribución y capacidad productiva flexible pueden encontrar oportunidades de expansión mediante adquisiciones o alianzas estratégicas.
4. Financiación de crecimiento industrial. La modernización de instalaciones, la automatización y el desarrollo de nuevas líneas pueden requerir financiación especializada.
5. Relevo generacional y entrada de socios. Los fabricantes familiares con buenos activos industriales pueden encontrar en la incorporación de un socio estratégico o financiero una vía para acelerar su crecimiento.
Sin embargo, la exposición a tendencias como los tratamientos GLP-1 no justifica por sí sola una valoración superior.
Para compradores e inversores, los factores determinantes seguirán siendo la generación de caja, la estabilidad de los contratos, la concentración de clientes, la eficiencia industrial y el potencial de crecimiento rentable.
Una perspectiva conjunta: salud, consumo e inversión
La evolución de los medicamentos GLP-1 demuestra cómo una innovación farmacéutica puede generar implicaciones estratégicas en sectores aparentemente alejados, como la alimentación y la distribución.
Analizar estas transformaciones requiere combinar conocimiento sanitario, comprensión de los hábitos de consumo y experiencia en operaciones corporativas.
En este ámbito, Finenza cuenta con la perspectiva sectorial de Maite Alibau, miembro de nuestro Consejo Asesor con experiencia en la industria farmacéutica y de la salud, y Francisco Hevia, también miembro del Consejo Asesor, con trayectoria en gran consumo, alimentación y distribución.
Sus áreas de especialización complementan el análisis financiero y estratégico de Finenza para abordar las oportunidades de transformación y consolidación del sector.
Conclusión: el futuro de los platos preparados y la inversión alimentaria
La industria de los platos preparados se encuentra ante una nueva etapa marcada por la conveniencia, la alimentación saludable y los posibles cambios de consumo asociados a medicamentos como Ozempic y Mounjaro.
Aunque todavía es pronto para cuantificar su impacto directo en España, la evidencia internacional sugiere que los tratamientos GLP-1 pueden modificar las preferencias alimentarias y la distribución del gasto entre categorías.
Para fabricantes e inversores, la prioridad será identificar aquellas compañías capaces de convertir estas tendencias en crecimiento rentable mediante innovación, eficiencia industrial y relaciones comerciales sólidas.
El verdadero potencial de creación de valor reside en combinar diferenciación de producto, flexibilidad operativa y capacidad de ejecución.
En Finenza acompañamos a fabricantes, distribuidores e inversores de la industria alimentaria en operaciones de fusiones y adquisiciones, financiación del crecimiento y búsqueda de socios estratégicos o financieros.
Si tu compañía está valorando una operación de M&A, la entrada de un socio o una estrategia de expansión mediante adquisiciones, contacta con nuestro equipo para analizar las alternativas disponibles.
Descarga el informe sectorial completo de Finenza
La nueva era de los platos preparados: salud, conveniencia y el efecto Ozempic | Octubre 2026
Consulta nuestro informe sectorial completo, con datos de Cornell University, NielsenIQ, Circana y AECOC, así como las principales oportunidades industriales y de M&A identificadas por Finenza.
Acceder al informe sectorial completo en PDFSobre FinenzaFinenza es una boutique independiente de banca de inversión especializada en el asesoramiento financiero a compañías de tamaño medio en operaciones de fusiones y adquisiciones, financiación de crecimiento y búsqueda de socios. Finenza cuenta con oficinas en Madrid, Miami, México, Lima y Santiago de Chile y una red de colaboradores y asociados que se extiende por las principales regiones del mundo.